Domain mvsc.de kaufen?
Wir ziehen mit dem Projekt
mvsc.de um.
Sind Sie am Kauf der Domain
mvsc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mvsc.de kaufen?
Wann Vollkostenrechnung?
Die Vollkostenrechnung wird in der Regel eingesetzt, wenn Unternehmen einen umfassenden Überblick über ihre Kostenstruktur erhalten möchten. Sie eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable. Zudem ermöglicht sie eine genaue Kalkulation von Verkaufspreisen, da sie alle Kosten auf einzelne Produkte oder Dienstleistungen umlegt. Unternehmen, die eine genaue Kostenkontrolle anstreben oder komplexe Produktionsprozesse haben, profitieren ebenfalls von der Vollkostenrechnung. Letztendlich ist die Frage 'Wann Vollkostenrechnung?' also abhängig von den individuellen Bedürfnissen und Zielen eines Unternehmens. **
Was bringt die Vollkostenrechnung?
Die Vollkostenrechnung ermöglicht es Unternehmen, alle Kosten, sowohl fixe als auch variable, bei der Preisgestaltung ihrer Produkte oder Dienstleistungen zu berücksichtigen. Dadurch können sie sicherstellen, dass sie langfristig profitabel arbeiten und ihre Kosten angemessen decken. Zudem hilft die Vollkostenrechnung dabei, die Rentabilität einzelner Produkte oder Produktlinien zu analysieren und gegebenenfalls Anpassungen vorzunehmen. Sie bietet somit eine wichtige Grundlage für strategische Entscheidungen im Unternehmen. Letztendlich trägt die Vollkostenrechnung dazu bei, die finanzielle Stabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **

Ähnliche Suchbegriffe für Vollkostenrechnung
Top-Angebote
Produkte zum Begriff Vollkostenrechnung:
-
Darstellung der Vollkostenrechnung und der Teilkostenrechnung unter Berücksichtigung der Kostenausgliederung bei Fallpauschalen, Taschenbuch vonDarstellung Der Vollkostenrechnung Und Der Teilkostenrechnung Unter Berücksichtigung Der Kostenausgliederung Bei Fallpauschalen, Taschenbuch Von Thorsten Müller, Grin, 978-3-8386-0877-8, Seitenanzahl: 13638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strobel, Cornelia: Prozess EntscheidenProzess Entscheiden , Intelligent entscheiden Dieses Buch widmet sich dem komplexen Thema des Entscheidens in und von Organisationen. Im Mittelpunkt steht das Gestalten des Entscheidensprozesses insbesondere in Transformationsvorhaben. Cornelia Strobel zeigt auf, dass erfolgreiches Transformieren andere Formen des Entscheidens braucht, und beschreibt die zentralen Einflussfaktoren: eine Entscheidenskultur, das Zusammenspiel von Teams und Netzwerken sowie das Verhalten des Einzelnen in seiner jeweiligen Rolle bzw. Funktion. Als Kern im Prozess Entscheiden - Verantworten - Handeln identifiziert sie das Riskieren: ohne Riskieren kein Entscheiden; keine Entscheidung ohne Risiko. Im Buch werden Modelle, Methoden und Instrumente zum Gestalten von Transformationsprozessen mit dem Fokus "Entscheiden" vorgestellt und deren Wirkung an konkreten Beispielen aus der Organisationswelt beleuchtet. Sie zeigen auf, wie Entscheidungsprozesse in Organisationen konkret ausgestaltet werden können. Das Buch ist als Expedition auf einen unbekannten Kontinent konzipiert. Es startet mit dem Reisegrund, der Vorbereitung und besucht unterschiedliche Orte, Sehenswürdigkeiten. Die roten Fäden zur Route bilden das Pentaeder Modell sowie Lernen und Verlernen. Die Autorin: Cornelia Strobel, Dr., Dipl.-Chem.; hypnosystemische Organisationsberaterin, Coach und Teamentwicklerin (DBVC); Ausbilderin und Supervisorin; Inhaberin von Transform Organizations; Lehrbeauftragte an der KSH München. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250320, Titel der Reihe: Management (Carl Auer System)##, Autoren: Strobel, Cornelia, Seitenzahl/Blattzahl: 180, Keyword: Beratungsprozess; Dialog; Entscheiden; Entscheidungskultur; Entscheidungsprozess; Führen; Führung; Interaktionsprozesse; Kollaboration; Kommunikationsprozesse; Konflikt; Perspektivenvielfalt; Prozess; Risiko; Rolle; Teams; Transformation; Transformationsprozess; Verantwortung, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Entscheidungstheorie, Fachkategorie: Management: Entscheidungstheorie, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 19, Gewicht: 286, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anwendung von Kostenträgerstückrechnung. Was kostet ein Produkt oder eine Dienstleistung?, Taschenbuch von Stefanie hanschkatz, GRIN,Anwendung Von Kostenträgerstückrechnung. Was Kostet Ein Produkt Oder Eine Dienstleistung?, Taschenbuch Von Stefanie Hanschkatz, Grin, 978-3-346-36122-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gehört zur Vollkostenrechnung?
Zur Vollkostenrechnung gehören alle Kosten, die bei der Produktion eines Produktes oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete, Gehälter und Abschreibungen, als auch variable Kosten wie Materialkosten und Energiekosten. Auch Gemeinkosten, die nicht direkt einem Produkt zugeordnet werden können, werden in der Vollkostenrechnung berücksichtigt. Ziel ist es, alle Kosten transparent zu machen und in die Preisgestaltung einzubeziehen, um langfristig rentable Entscheidungen treffen zu können. Letztendlich ermöglicht die Vollkostenrechnung eine umfassende Kostenanalyse und eine realistische Kalkulation der Produktionskosten. **
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
-
Kann bei Anwendung der Deckungsbeitragsrechnung auf eine Vollkostenrechnung verzichtet werden?
Kann bei Anwendung der Deckungsbeitragsrechnung auf eine Vollkostenrechnung verzichtet werden? Die Deckungsbeitragsrechnung konzentriert sich auf die Unterscheidung zwischen variablen und fixen Kosten, um den Beitrag eines Produkts zur Deckung der fixen Kosten und zur Generierung von Gewinn zu ermitteln. Eine Vollkostenrechnung berücksichtigt dagegen alle Kosten, unabhängig davon, ob sie variabel oder fix sind. In einigen Fällen kann die Deckungsbeitragsrechnung ausreichen, um fundierte Entscheidungen zu treffen, insbesondere wenn die fixen Kosten stabil sind und die Produktionsmengen konstant bleiben. Jedoch kann eine Vollkostenrechnung zusätzliche Einblicke bieten, insbesondere wenn sich die Kostenstruktur oder die Produktionsmengen stark verändern. Letztendlich hängt die Entscheidung, ob auf eine Vollkostenrechnung verzichtet werden kann, von der Komplexität des Unternehmens und der Genauigkeit der benötigten Informationen ab. **
-
Was gehört alles zur Vollkostenrechnung?
Was gehört alles zur Vollkostenrechnung? Die Vollkostenrechnung umfasst sämtliche Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material- und Energiekosten. Auch Gemeinkosten wie Verwaltungskosten oder Abschreibungen fließen in die Vollkostenrechnung ein. Ziel ist es, alle Kosten transparent zu machen und somit eine fundierte Grundlage für die Preisgestaltung und die Unternehmensplanung zu schaffen. **
Was versteht man unter Vollkostenrechnung?
Was versteht man unter Vollkostenrechnung? Die Vollkostenrechnung ist eine Methode der Kostenrechnung, bei der sämtliche Kosten, sowohl fixe als auch variable, in die Kalkulation einbezogen werden. Dabei werden alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, berücksichtigt. Ziel ist es, einen genauen Überblick über die Gesamtkosten zu erhalten und somit fundierte Entscheidungen in Bezug auf Preise, Produktionsmengen und Rentabilität treffen zu können. Durch die Einbeziehung aller Kosten ermöglicht die Vollkostenrechnung eine realistische Bewertung der Wirtschaftlichkeit eines Unternehmens. **
Kann die Vollkostenrechnung zu falschen Produktentscheidungen führen?
Ja, die Vollkostenrechnung kann zu falschen Produktentscheidungen führen, da sie alle Kosten, sowohl fixe als auch variable, in die Kalkulation einbezieht. Dadurch kann es passieren, dass Produkte mit hohen Fixkosten bevorzugt werden, obwohl sie möglicherweise weniger profitabel sind als Produkte mit niedrigeren Fixkosten aber höheren variablen Kosten. Zudem kann die Vollkostenrechnung dazu führen, dass Produkte mit niedrigeren Stückkosten bevorzugt werden, obwohl sie möglicherweise eine geringere Nachfrage haben. **
Top-Angebote
Produkte zum Begriff Vollkostenrechnung:
-
Vergleich der Stückkostenermittlung bei Einsatz der Prozesskostenrechnung (hauptprozessorientierte Variante) und der traditionellen VollkostenrechnungVergleich Der Stückkostenermittlung Bei Einsatz Der Prozesskostenrechnung (hauptprozessorientierte Variante) Und Der Traditionellen Vollkostenrechnung (zuschlagskalkulation), Taschenbuch Von Andreas Wolf, Grin, 978-3-640-20363-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darstellung der Vollkostenrechnung und der Teilkostenrechnung unter Berücksichtigung der Kostenausgliederung bei Fallpauschalen, Taschenbuch vonDarstellung Der Vollkostenrechnung Und Der Teilkostenrechnung Unter Berücksichtigung Der Kostenausgliederung Bei Fallpauschalen, Taschenbuch Von Thorsten Müller, Grin, 978-3-8386-0877-8, Seitenanzahl: 13638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strobel, Cornelia: Prozess EntscheidenProzess Entscheiden , Intelligent entscheiden Dieses Buch widmet sich dem komplexen Thema des Entscheidens in und von Organisationen. Im Mittelpunkt steht das Gestalten des Entscheidensprozesses insbesondere in Transformationsvorhaben. Cornelia Strobel zeigt auf, dass erfolgreiches Transformieren andere Formen des Entscheidens braucht, und beschreibt die zentralen Einflussfaktoren: eine Entscheidenskultur, das Zusammenspiel von Teams und Netzwerken sowie das Verhalten des Einzelnen in seiner jeweiligen Rolle bzw. Funktion. Als Kern im Prozess Entscheiden - Verantworten - Handeln identifiziert sie das Riskieren: ohne Riskieren kein Entscheiden; keine Entscheidung ohne Risiko. Im Buch werden Modelle, Methoden und Instrumente zum Gestalten von Transformationsprozessen mit dem Fokus "Entscheiden" vorgestellt und deren Wirkung an konkreten Beispielen aus der Organisationswelt beleuchtet. Sie zeigen auf, wie Entscheidungsprozesse in Organisationen konkret ausgestaltet werden können. Das Buch ist als Expedition auf einen unbekannten Kontinent konzipiert. Es startet mit dem Reisegrund, der Vorbereitung und besucht unterschiedliche Orte, Sehenswürdigkeiten. Die roten Fäden zur Route bilden das Pentaeder Modell sowie Lernen und Verlernen. Die Autorin: Cornelia Strobel, Dr., Dipl.-Chem.; hypnosystemische Organisationsberaterin, Coach und Teamentwicklerin (DBVC); Ausbilderin und Supervisorin; Inhaberin von Transform Organizations; Lehrbeauftragte an der KSH München. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250320, Titel der Reihe: Management (Carl Auer System)##, Autoren: Strobel, Cornelia, Seitenzahl/Blattzahl: 180, Keyword: Beratungsprozess; Dialog; Entscheiden; Entscheidungskultur; Entscheidungsprozess; Führen; Führung; Interaktionsprozesse; Kollaboration; Kommunikationsprozesse; Konflikt; Perspektivenvielfalt; Prozess; Risiko; Rolle; Teams; Transformation; Transformationsprozess; Verantwortung, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Entscheidungstheorie, Fachkategorie: Management: Entscheidungstheorie, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 19, Gewicht: 286, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Vollkostenrechnung?
Die Vollkostenrechnung wird in der Regel eingesetzt, wenn Unternehmen einen umfassenden Überblick über ihre Kostenstruktur erhalten möchten. Sie eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable. Zudem ermöglicht sie eine genaue Kalkulation von Verkaufspreisen, da sie alle Kosten auf einzelne Produkte oder Dienstleistungen umlegt. Unternehmen, die eine genaue Kostenkontrolle anstreben oder komplexe Produktionsprozesse haben, profitieren ebenfalls von der Vollkostenrechnung. Letztendlich ist die Frage 'Wann Vollkostenrechnung?' also abhängig von den individuellen Bedürfnissen und Zielen eines Unternehmens. **
-
Was bringt die Vollkostenrechnung?
Die Vollkostenrechnung ermöglicht es Unternehmen, alle Kosten, sowohl fixe als auch variable, bei der Preisgestaltung ihrer Produkte oder Dienstleistungen zu berücksichtigen. Dadurch können sie sicherstellen, dass sie langfristig profitabel arbeiten und ihre Kosten angemessen decken. Zudem hilft die Vollkostenrechnung dabei, die Rentabilität einzelner Produkte oder Produktlinien zu analysieren und gegebenenfalls Anpassungen vorzunehmen. Sie bietet somit eine wichtige Grundlage für strategische Entscheidungen im Unternehmen. Letztendlich trägt die Vollkostenrechnung dazu bei, die finanzielle Stabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **
-
Was gehört zur Vollkostenrechnung?
Zur Vollkostenrechnung gehören alle Kosten, die bei der Produktion eines Produktes oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete, Gehälter und Abschreibungen, als auch variable Kosten wie Materialkosten und Energiekosten. Auch Gemeinkosten, die nicht direkt einem Produkt zugeordnet werden können, werden in der Vollkostenrechnung berücksichtigt. Ziel ist es, alle Kosten transparent zu machen und in die Preisgestaltung einzubeziehen, um langfristig rentable Entscheidungen treffen zu können. Letztendlich ermöglicht die Vollkostenrechnung eine umfassende Kostenanalyse und eine realistische Kalkulation der Produktionskosten. **
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
Ähnliche Suchbegriffe für Vollkostenrechnung
-
Anwendung von Kostenträgerstückrechnung. Was kostet ein Produkt oder eine Dienstleistung?, Taschenbuch von Stefanie hanschkatz, GRIN,Anwendung Von Kostenträgerstückrechnung. Was Kostet Ein Produkt Oder Eine Dienstleistung?, Taschenbuch Von Stefanie Hanschkatz, Grin, 978-3-346-36122-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Anwendungsgrenzen der Vollkostenrechnung als Informationsinstrument, Taschenbuch von Thomas Wessinger, GRIN, 978-3-668-27302-3Die Anwendungsgrenzen Der Vollkostenrechnung Als Informationsinstrument, Taschenbuch Von Thomas Wessinger, Grin, 978-3-668-27302-3, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
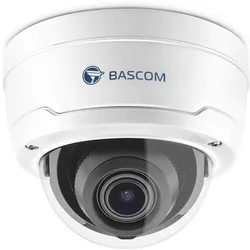
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Kann bei Anwendung der Deckungsbeitragsrechnung auf eine Vollkostenrechnung verzichtet werden?
Kann bei Anwendung der Deckungsbeitragsrechnung auf eine Vollkostenrechnung verzichtet werden? Die Deckungsbeitragsrechnung konzentriert sich auf die Unterscheidung zwischen variablen und fixen Kosten, um den Beitrag eines Produkts zur Deckung der fixen Kosten und zur Generierung von Gewinn zu ermitteln. Eine Vollkostenrechnung berücksichtigt dagegen alle Kosten, unabhängig davon, ob sie variabel oder fix sind. In einigen Fällen kann die Deckungsbeitragsrechnung ausreichen, um fundierte Entscheidungen zu treffen, insbesondere wenn die fixen Kosten stabil sind und die Produktionsmengen konstant bleiben. Jedoch kann eine Vollkostenrechnung zusätzliche Einblicke bieten, insbesondere wenn sich die Kostenstruktur oder die Produktionsmengen stark verändern. Letztendlich hängt die Entscheidung, ob auf eine Vollkostenrechnung verzichtet werden kann, von der Komplexität des Unternehmens und der Genauigkeit der benötigten Informationen ab. **
-
Was gehört alles zur Vollkostenrechnung?
Was gehört alles zur Vollkostenrechnung? Die Vollkostenrechnung umfasst sämtliche Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material- und Energiekosten. Auch Gemeinkosten wie Verwaltungskosten oder Abschreibungen fließen in die Vollkostenrechnung ein. Ziel ist es, alle Kosten transparent zu machen und somit eine fundierte Grundlage für die Preisgestaltung und die Unternehmensplanung zu schaffen. **
-
Was versteht man unter Vollkostenrechnung?
Was versteht man unter Vollkostenrechnung? Die Vollkostenrechnung ist eine Methode der Kostenrechnung, bei der sämtliche Kosten, sowohl fixe als auch variable, in die Kalkulation einbezogen werden. Dabei werden alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, berücksichtigt. Ziel ist es, einen genauen Überblick über die Gesamtkosten zu erhalten und somit fundierte Entscheidungen in Bezug auf Preise, Produktionsmengen und Rentabilität treffen zu können. Durch die Einbeziehung aller Kosten ermöglicht die Vollkostenrechnung eine realistische Bewertung der Wirtschaftlichkeit eines Unternehmens. **
-
Kann die Vollkostenrechnung zu falschen Produktentscheidungen führen?
Ja, die Vollkostenrechnung kann zu falschen Produktentscheidungen führen, da sie alle Kosten, sowohl fixe als auch variable, in die Kalkulation einbezieht. Dadurch kann es passieren, dass Produkte mit hohen Fixkosten bevorzugt werden, obwohl sie möglicherweise weniger profitabel sind als Produkte mit niedrigeren Fixkosten aber höheren variablen Kosten. Zudem kann die Vollkostenrechnung dazu führen, dass Produkte mit niedrigeren Stückkosten bevorzugt werden, obwohl sie möglicherweise eine geringere Nachfrage haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.